Selde Aracı Zarar Görenler Dikkat! Kaskoda Geç İhbar Tazminatı Bitirmiyor
Kasko poliçesinde sel teminatı olan araç sahipleri, 5 iş günlük ihbar süresini geçirse bile tazminat hakkını kaybetmiyor. Ancak gecikme hasarı büyüttüyse ödeme azalabiliyor. Trafik sigortası ve DASK sel hasarını karşılamıyor.
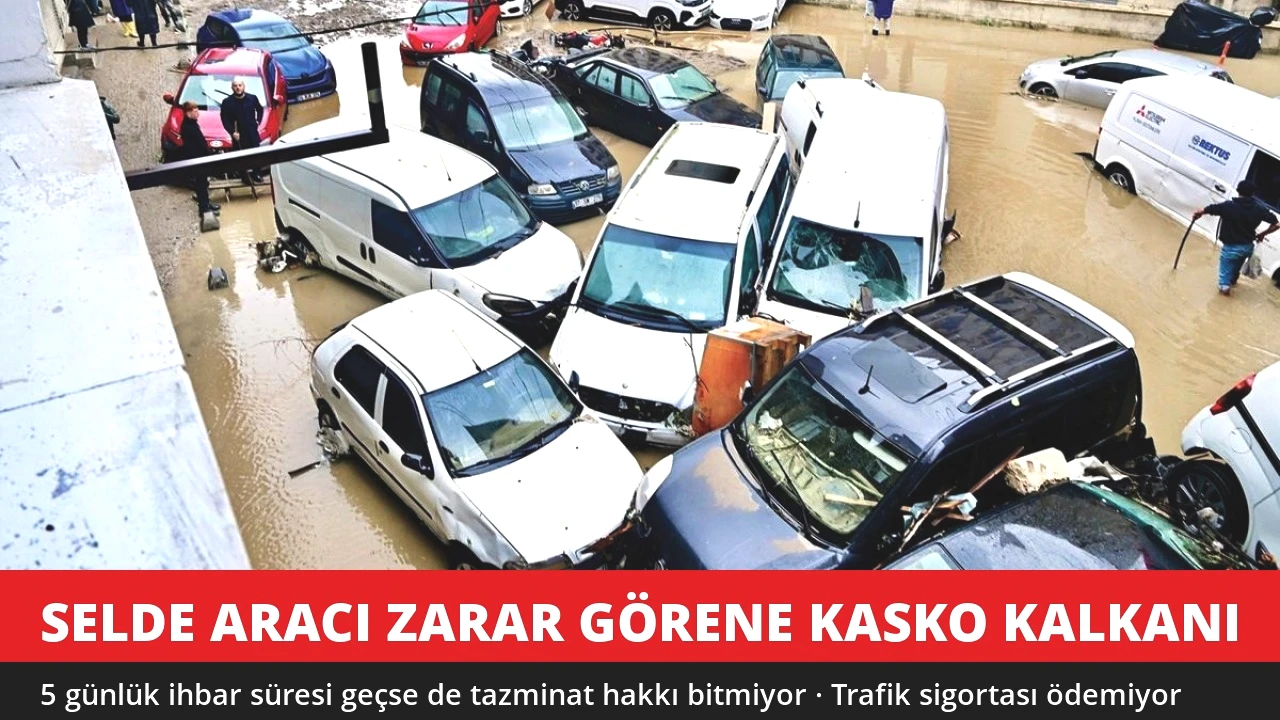
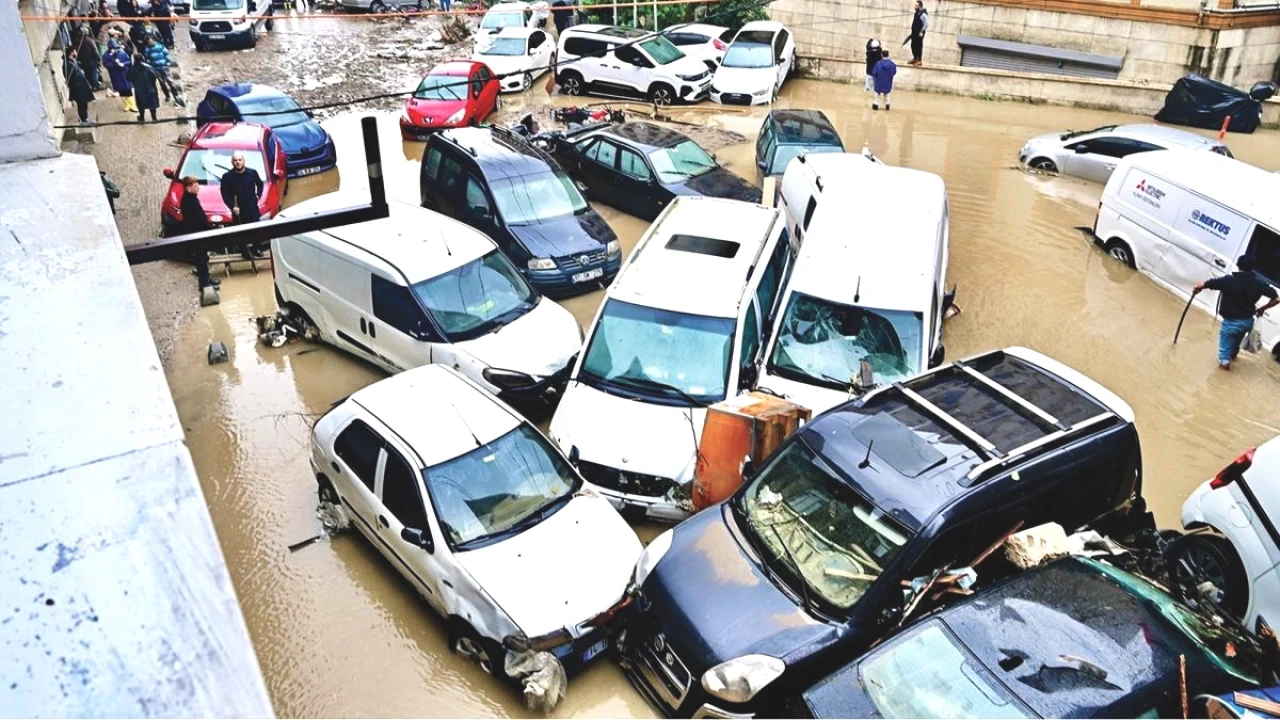
Sonbahar ve kış aylarında etkili olan sağanak yağışlar, pek çok kentte su baskınlarına ve sel felaketlerine yol açıyor. Sel sularına kapılan, otoparkta su altında kalan ya da sürüklenerek başka araçlara çarpan otomobillerin sahipleri ise ilk iş olarak hasarın hangi sigortadan karşılanacağını araştırıyor. Uzmanların uyarısı net: Sel hasarında kurtarıcı olan kasko, ama yalnızca poliçede sel teminatı varsa. Üstelik sigorta şirketine bildirim için öngörülen 5 iş günlük süre geçirilse bile tazminat hakkı tamamen ortadan kalkmıyor.
Trafik sigortası aracınızı ödemez
Araç sahiplerinin en sık yaptığı hata, zorunlu trafik sigortasının kendi araçlarındaki hasarı karşılayacağını düşünmek. Oysa trafik sigortası, aracın kendi hasarını değil, işletilmesi sırasında üçüncü kişilere verilen ve işletenin sorumlu olduğu zararları karşılıyor. Bu nedenle selde zarar gören bir aracın tamir masrafı trafik sigortasından ödenmiyor. Sel sularıyla sürüklenen bir aracın başka bir araca zarar vermesi halinde ise işletenin sorumluluğu ve kusur durumu ayrıca değerlendiriliyor.
Zorunlu Deprem Sigortası (DASK) da çoğu zaman yanlış biliniyor. DASK, deprem ve deprem kaynaklı belirli zararları kapsıyor; sel ve su baskınlarını kapsamıyor. Evini bu risklere karşı korumak isteyenlerin, sel teminatı içeren bir konut sigortası yaptırması gerekiyor.
5 iş günü kuralı nasıl işliyor?
Kasko genel şartlarında hasarın sigorta şirketine 5 iş günü içinde bildirilmesi öngörülüyor. Ancak bu sürenin aşılması, tazminat hakkını kendiliğinden ortadan kaldırmıyor. Eğer gecikme nedeniyle hasar büyümüşse, örneğin su içinde bekleyen araçta motor ya da elektronik aksamda ek arızalar oluşmuşsa, gecikmenin nedeni ve sigortalının kusuru dikkate alınarak ödenecek tutarda indirim yapılabiliyor. Sigorta şirketi, bildirimin neden geciktiğini ve bunun hasarın tespitine ya da miktarına etkisini inceleme hakkına sahip.
Bu nedenle uzmanlar, süre geçmiş olsa bile hasarın bir an önce bildirilmesini öneriyor. Aracın sel sonrası halinin fotoğraf ve videolarla belgelenmesi, varsa resmi tutanakların ve itfaiye ya da belediye raporlarının saklanması süreci kolaylaştırıyor.
Su basan aracı çalıştırmayın
Sel sularına giren ya da su altında kalan bir aracın motorunu çalıştırmaya çalışmak, hasarı katlayabiliyor. Motor silindirlerine su girmesi halinde çalıştırma denemesi ciddi mekanik arızalara yol açabiliyor ve sigorta şirketleri bu tür sonradan oluşan hasarları "sigortalının kusuru" olarak değerlendirebiliyor. Bu nedenle su basan araç, yerinden çekici ile alınarak servise götürülmeli ve hasar tespiti yapılmadan çalıştırılmamalı.
Hasar bildiriminde hangi belgeler istenir?
Sel hasarı bildiriminde sigorta şirketleri genellikle poliçe numarası, ruhsat ve ehliyet fotokopisi, hasarın oluştuğu yer ve zamana ilişkin bilgi, aracın hasarlı haline ait fotoğraflar ve varsa resmi kurumlardan alınan tutanakları talep ediyor. Bildirim, şirketin çağrı merkezi, mobil uygulaması ya da acente aracılığıyla yapılabiliyor. Ekspertiz incelemesi tamamlanmadan araçta onarıma başlanmaması, hasar tespitinin sağlıklı yapılması açısından önem taşıyor.
Sel teminatı yoksa ne olur?
Kasko poliçesinde sel ve su baskını teminatı bulunmuyorsa, hasar kasko kapsamında karşılanmayabiliyor. Poliçeye sonradan sel teminatı eklenmesi talep edilebilir; ancak sigorta şirketi bu talebi kendi risk politikasına göre değerlendiriyor. Önemli bir nokta da şu: Gerçekleşmiş ve bilinen bir sel hasarı, olaydan sonra düzenlenen ek belgeyle geriye dönük olarak teminat altına alınamıyor. Bu yüzden kasko yaptırırken ya da yenilerken poliçede sel, su baskını ve doğal afet teminatlarının bulunup bulunmadığını mutlaka kontrol etmek gerekiyor.
Tazminat reddedilirse ne yapılır?
Sigorta şirketi tazminat talebini reddederse, sigortalı ret gerekçesinin yazılı olarak bildirilmesini isteyip şirkete itiraz edebiliyor. Uyuşmazlık çözülemezse, koşulları sağlandığında Sigorta Tahkim Komisyonu'na başvurmak ya da yargı yoluna gitmek mümkün. Hasarda üçüncü bir kişinin kusuru olduğu düşünülüyorsa, örneğin altyapı eksikliği nedeniyle otoparkı su basmışsa, ilgili kurum ya da kişilere karşı hukuki destek alınarak tazminat talep edilebiliyor.