Promosyonu Yenilemek İsteyen Emekli Ne Kadar İade Eder? İşte Hesap Formülü
Taahhüt bitmeden daha yüksek promosyon için banka değiştiren ya da promosyonunu yenileyen emekli, eski ödemenin kalan kısmını iade ediyor. 36 ay formülüyle örnekli iade hesabı.
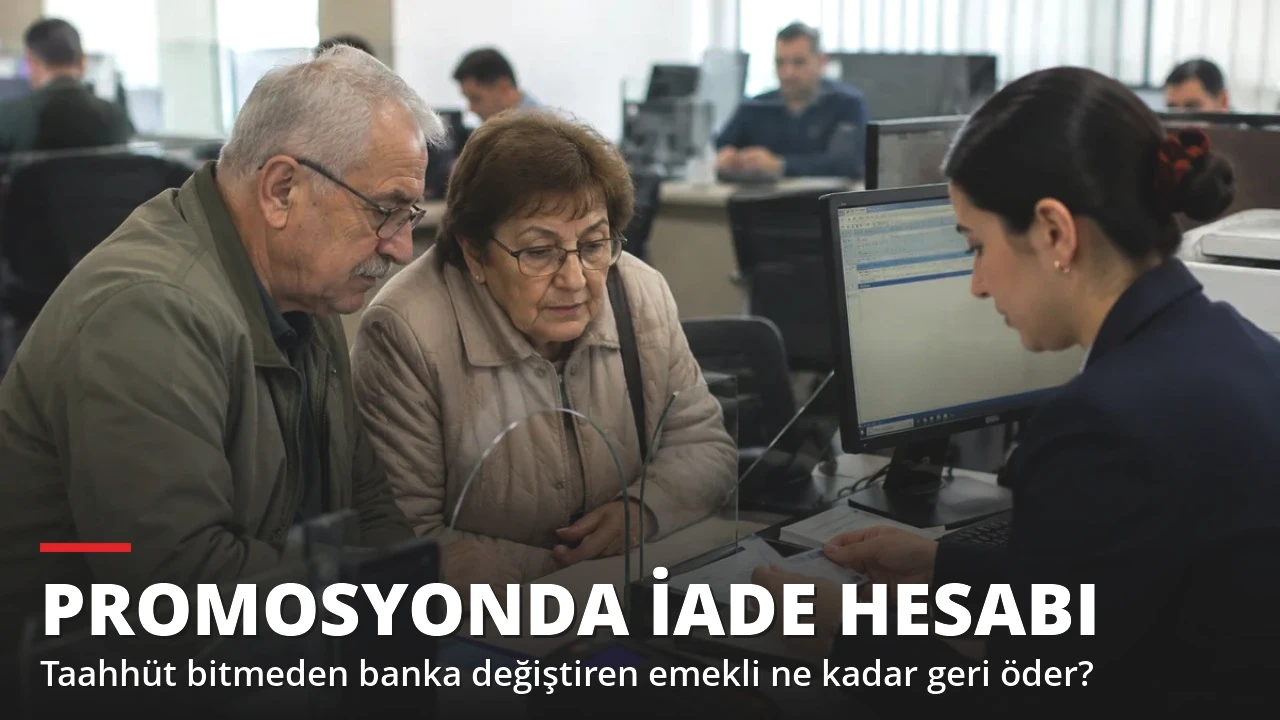
Bankaların emekli promosyonu yarışı kızıştıkça milyonlarca emeklinin aklında aynı soru dolaşıyor: "Birkaç ay önce promosyon aldım, şimdi başka banka daha fazlasını veriyor. Geçersem ne olur?" Ekim ayında bazı bankalarda nakit promosyonun 20 bin liraya, ek şartlarla birlikte toplam ödemenin 30 bin liranın üzerine çıkması, daha önce düşük tutarla promosyon alan emeklileri yeniden hesap yapmaya yöneltti.
Taahhüt süresi dolmadan banka değiştirmek ya da aynı bankada promosyonu yenilemek mümkün. Ancak bunun bir bedeli var: Eski promosyonun, taahhüt süresinin kalan kısmına düşen bölümü geri ödeniyor. Bu tutarın nasıl hesaplandığını bilen emekli, geçişin gerçekten kârlı olup olmadığını birkaç dakikada görebiliyor.
Promosyon neden 3 yıl taahhüde bağlı?
Emekli promosyonundan yararlanmak için SGK'dan gelir, aylık ya da ödenek alıyor olmak gerekiyor. Promosyon, maaşın üç yıl boyunca aynı bankadan alınacağı taahhüdü karşılığında ödeniyor. SGK'nın bilgilendirmesine göre promosyon kanunen zorunlu bir sosyal hak değil; bankalar, SGK ile yaptıkları protokoller çerçevesinde belirledikleri şartlarla bu ödemeyi yapıyor. Taahhüt bozulduğunda kalan sürenin karşılığının iade edilmesi de bu protokolün bir parçası.
İade formülü: 36 ay hesabı
Promosyon taahhüdü 36 ay üzerinden değerlendiriliyor. Daha önce alınan promosyon tutarı 36'ya bölünerek aylık karşılığı bulunuyor. Bu aylık tutar, taahhüdün bitmesine kalan ay sayısıyla çarpılıyor. Formül şu şekilde: Eski promosyon ÷ 36 × kalan ay sayısı = iade edilecek tutar. SGK da banka değişikliğinde cayma bedelinin, alınan promosyon ve kalan taahhüt süresi dikkate alınarak hesaplandığını belirtiyor.
Örnek 1: 15 bin liralık promosyonla geçiş
Mart 2026'da 15 bin lira promosyon alan bir emeklinin, kasım ayında 20 bin lira nakit promosyon veren bir bankaya geçmek istediğini düşünelim. Bu emekli taahhüdünün 8 ayını doldurmuş, geriye 28 ayı kalmıştır. Hesaplamaya göre eski promosyonun aylık karşılığı 15.000 ÷ 36 = 416,67 lira. İade edilecek tutar 28 × 416,67 = yaklaşık 11.667 lira. Yeni bankadan alınacak 20 bin liradan bu tutar düşüldüğünde emeklinin cebine net 8.333 lira kalıyor.
Örnek 2: Altı ay önce promosyon alan emekli
Mayıs 2026'da 12 bin lira promosyon almış ve taahhüdünün 6 ayını doldurmuş bir emekliyi ele alalım. Taahhüdün 30 ayı kaldığı için hesaplamaya göre iade tutarı 12.000 ÷ 36 × 30 = 10.000 lira oluyor. Bu emekli, 25 bin lira nakit promosyon veren bir bankaya geçtiğinde eline net 15 bin lira geçiyor. Taahhüdün ilerleyen aylarında yapılan geçişlerde iade tutarı küçüldüğü için net kazanç artıyor.
İade nasıl ödeniyor?
Bankanın uygulamasına göre iade tutarı emekliden ayrıca tahsil edilebileceği gibi yeni promosyondan da düşülebiliyor. Aynı bankanın kampanyasını yükseltmesi halinde mevcut müşteriler de yeni tutardan yararlanmak için başvurabiliyor. Bu durumda bazı bankalar eski taahhüdü kapatıp yeni bir üç yıllık taahhüt başlatıyor ve eski promosyonun kalan kısmını yeni ödemeden mahsup ediyor.
Geçmeden önce bunlara dikkat
Uzmanlar, banka değiştirmeden önce yalnızca nakit promosyon rakamına değil, ek ödüllerin şartlarına da bakılmasını öneriyor. Kredi kartı harcaması, otomatik fatura talimatı ya da sigorta gibi koşullara bağlı ödüller yerine getirilmezse, net kazanç beklenenden düşük kalabiliyor. Eski bankada kullanılan kredi, kredili mevduat hesabı ya da otomatik ödeme talimatları varsa bunların da taşınması ve kapatılması gerekiyor.
Banka değişikliği, gerekli şartlar sağlandığında e-Devlet üzerinden SGK'nın "Emekli Aylığı Ödeme Banka Değişikliği" ekranından ya da yeni bankanın şube ve dijital kanallarından yapılabiliyor. Bankaların kasım ayında kampanya tutarlarını güncellemesi beklendiğinden, karar vermeden önce güncel tabloyu kontrol etmek emeklinin lehine olacak.