Cüzdanında Birden Fazla Kredi Kartı Olanlar Dikkat! İdeal Sayı Belli Oldu
Kaç kredi kartı taşımak gerekiyor? Kredi notunu düşürmeden, aidat ödemeden ve borca batmadan kart sayısını belirlemenin 5 kritik kuralı ve uzmanların önerdiği ideal aralık.
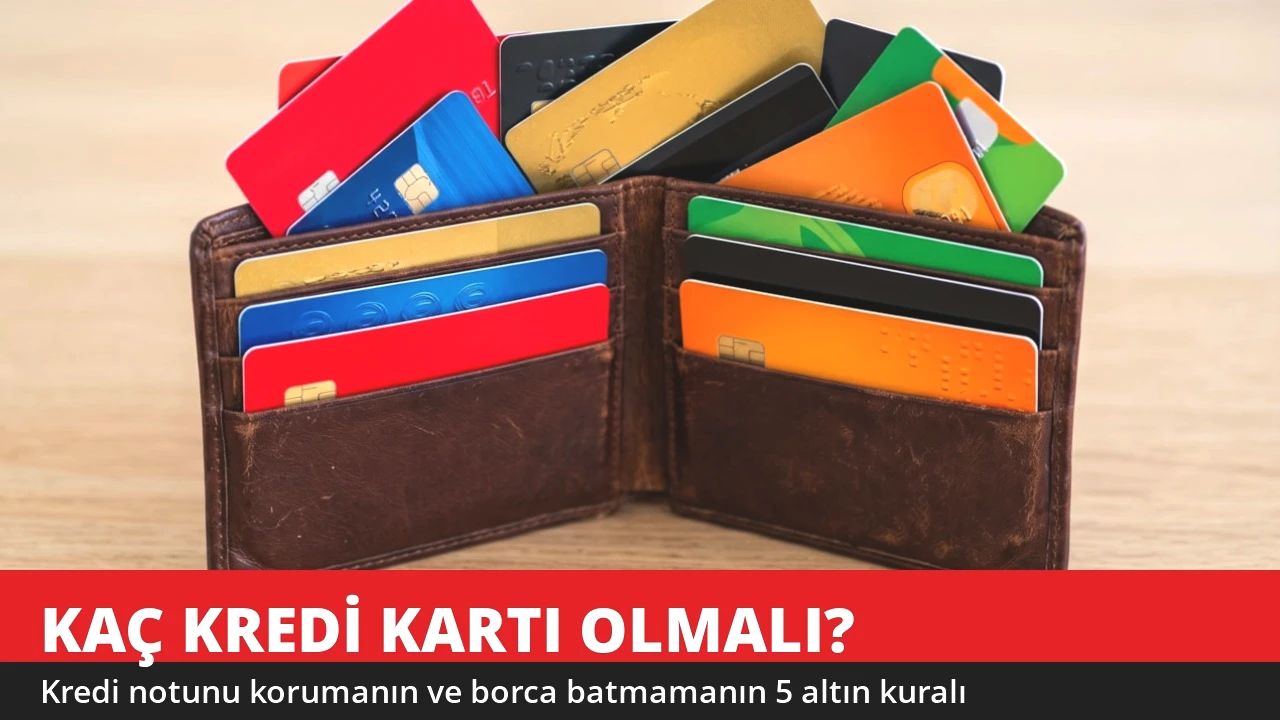
Cüzdanda kaç kredi kartı taşınmalı? Bu soru, özellikle kasım ayındaki indirim kampanyaları ve yılbaşı alışverişleri öncesinde yeniden gündemin üst sıralarına çıktı. Finans uzmanlarına göre sorunun tek bir sihirli cevabı yok. İki kartla bütçesini içinden çıkılmaz hale getiren de var, beş kartı kusursuz bir disiplinle yöneterek puan, mil ve nakit iadesiyle ciddi kazanç sağlayan da.
Uzmanların ortak görüşü, asıl meselenin kart adedi değil harcama alışkanlığı olduğu yönünde. Yanlış kart yönetimi kredi notunu düşürüyor, ileride yapılacak konut kredisi başvurularını riske atıyor ve fark edilmeyen yıllık aidatlarla bütçeyi sessizce eritiyor. Doğru kullanıldığında ise kredi kartı en güçlü finansal araçlardan birine dönüşüyor. İşte ideal kart sayısını belirlemenize yardım edecek beş kritik kural.
1. Ekstrenin tamamını ödeyebiliyor musunuz?
Her şeyin başlangıç noktası bu soru. Kart borcunu bir sonraki aya devretmek, yüksek akdi faiz oranlarıyla doğrudan karşılaşmak anlamına geliyor. Borcunu asgari tutarla ya da kısmi ödemelerle çevirmeye çalışan biri için cüzdana eklenen her yeni kart, karşılanması zor yeni bir faiz yükü demek.
Ekstre borcunun tamamını kapatamayanlar için doğru kart sayısı kesinlikle bir. Bu kişilerin faiz oranı en makul olan tek bir kartı seçmesi ve onu da yalnızca zorunlu harcamalarda kullanması öneriliyor. Her ay borcunun tamamını kapatabilen disiplinli kullanıcılar için ise birden fazla kart avantaja dönüşebiliyor.
2. Konut kredisine başvuracaksanız kart sayısını sabitleyin
Önümüzdeki 6 ila 12 ay içinde konut ya da yüksek tutarlı bir ihtiyaç kredisi çekmeyi planlıyorsanız kart portföyünüzü olduğu gibi dondurmanız gerekiyor. Bankaların kredi değerlendirme birimleri, kısa sürede yapılan çok sayıda kart başvurusunu, yeni açılan limitleri ve yüksek limit kullanım oranlarını risk unsuru olarak görüyor.
Bu dönemde yeni kart açılmaması kadar eski kartların kapatılmaması da önemli. Bir kartı aniden iptal etmek toplam kullanılabilir limiti azaltıyor, bu da limit kullanım oranını yükselterek kredi notunu olumsuz etkileyebiliyor.
3. En az iki farklı bankadan kart edinin
Tek bir karta bağlı kalmak, finansal açıdan tek bir hata noktası yaratıyor. Bankanın güvenlik şüphesiyle kartı bloke etmesi, sistemsel bir kesinti ya da limit kısıtlaması en kritik anda nakitsiz kalmanıza yol açabiliyor. Farklı bankalardan alınmış en az iki kart bu riske karşı güvence sağlıyor. Toplam limitin iki bankaya dağıtılması, kullanım oranını dengeleyerek düzenli ödemelerle kredi notunun sağlıklı biçimde yükselmesine de katkı veriyor.
4. Aidat kendini amorti ediyor mu?
Yüksek limitli ve prestijli kartların sunduğu ayrıcalıklar cazip görünse de yıllık kart aidatı göz ardı edilmemeli. Uzmanlar her kart için basit bir hesap yapılmasını öneriyor: Son bir yılda kazanılan puanlar, uçuş milleri, nakit iadeler ve kampanya indirimleri toplanmalı, ödenen yıllık aidat bu tutardan düşülmeli. Geriye kayda değer bir rakam kalmıyorsa kartın aidatsız versiyonuna geçmek ya da kartı tamamen kapatmak daha mantıklı.
5. Kart sizi gereksiz harcamaya itiyor mu?
Tüketici davranışı üzerine yapılan araştırmalar, kartla ödemenin nakde göre çok daha kolay harcama yaptırdığını gösteriyor. Cüzdandan nakit çıkarırken hissedilen psikolojik fren, temassız ve dijital ödemelerde neredeyse ortadan kalkıyor. Birden fazla kart sahibi olmak harcama dürtüsünü tetikliyor ve ihtiyaç dışı alışverişe zemin hazırlıyorsa sorun kart sayısında değil, öz disiplinde demektir.
Peki ideal sayı kaç?
Bütçesini rasyonel yöneten ortalama bir tüketici için iki ila beş kart arasındaki bir denge yeterli görülüyor. Bu aralık; kampanya ve puan avantajlarını en iyi şekilde kullanmak, güçlü bir kredi geçmişi oluşturmak ve acil durumlar için bir B planına sahip olmak açısından ideal kabul ediliyor. Ancak belirleyici olan sayı değil, asgari ödemeye düşmeden ve faiz yükü oluşturmadan yönetilebilen kart adedi. Bu denetimin ötesindeki her kart, kazandırmak yerine bütçeyi sessizce tüketen bir plastik parçasına dönüşüyor.