Esnaf ve KOBİ'ye Nefes Kredisi Yarın Başlıyor! Firma Başına 5 Milyon TL
TOBB Nefes Kredisi'nin 50 milyar liralık yeni dilimi için başvurular 3 Kasım Salı günü açılıyor. Firma limiti 5 milyon TL'ye çıktı, 6 ay anapara ödemesiz 48 ay vade var.
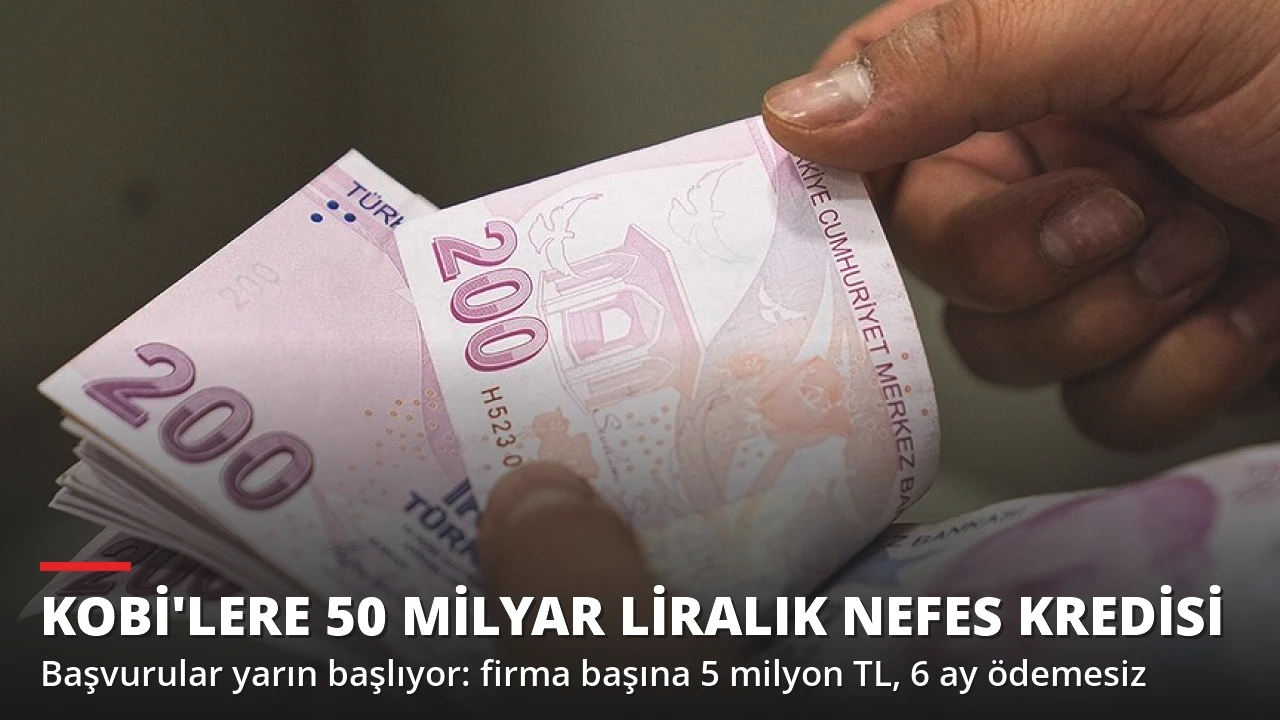
Finansmana erişimde zorlanan küçük ve orta ölçekli işletmeler için beklenen haber geldi. Türkiye Odalar ve Borsalar Birliği (TOBB), Kredi Garanti Fonu (KGF) ve bankaların ortaklaşa yürüttüğü Nefes Kredisi'nde yeni dilimin başvuruları yarın, 3 Kasım Salı günü başlıyor. Bu dönemde KOBİ'lere toplam 50 milyar liralık kaynak aktarılacak; en dikkat çekici değişiklik ise firma başına kredi limitinin 5 milyon liraya çıkarılması oldu.
Haziranda başladı, 5 ayda 45 milyar lira kullandırıldı
Nefes Kredisi ilk olarak 8 Haziran'da kullanıma açılmıştı. O tarihten bu yana işletmelere toplam 45 milyar lira kredi kullandırıldı. Yoğun talep üzerine programa yeni bir dilim eklenerek ilave 50 milyar liralık finansman ayrıldı. Kredi, KGF'nin Özkaynak Kefalet Programı kapsamında veriliyor ve işletmelerin işletme sermayesi ihtiyacını uygun koşullarla karşılamayı hedefliyor.
Kimler başvurabilecek?
Krediden TOBB'a bağlı oda ve borsalara üye olan tüm işletmeler yararlanabilecek. Yani bir ticaret odasına, sanayi odasına ya da ticaret borsasına kayıtlı esnaf, tüccar ve KOBİ'ler başvuru hakkına sahip. Başvurular doğrudan bankalar üzerinden alınacak.
Başvuru yapılabilecek 8 banka
İşletmeler kredi taleplerini şu bankalara iletebilecek:
- Ziraat Bankası
- Halkbank
- Vakıfbank
- Garanti BBVA
- Yapı Kredi
- QNB
- DenizBank
- Ziraat Katılım
Limit, vade ve faiz koşulları
Yeni dilimle birlikte bir firmanın kullanabileceği azami kredi tutarı 5 milyon lira olarak belirlendi. Önceki dilimlerde kredi kullanan işletmeler de dışarıda kalmayacak; bu firmalar toplam kredi tutarlarını 5 milyon liraya tamamlayacak şekilde ilave kredi talep edebilecek. Ancak hiçbir işletme toplamda 5 milyon liranın üzerine çıkamayacak.
Krediler, 6 ay anapara ödemesiz dönem dahil olmak üzere en fazla 48 ay vadeyle kullandırılacak. Faiz tarafında iki ayrı oran uygulanacak: 24 aya kadar olan vadelerde yıllık yüzde 36, 24 ayı aşan vadelerde ise yıllık yüzde 34 faiz geçerli olacak. Uzun vadeyi seçen işletme böylece daha düşük faiz oranından yararlanmış olacak.
Hisarcıklıoğlu: Talep ihtiyacı açıkça gösterdi
TOBB Başkanı Rifat Hisarcıklıoğlu, haziran ayında başlatılan programla beş ayda KOBİ'lere 45 milyar lira ulaştırıldığını hatırlatarak, gelen yoğun talebin reel sektörün bu krediye ne kadar ihtiyaç duyduğunu açıkça ortaya koyduğunu söyledi. Hisarcıklıoğlu, 50 milyar liralık yeni dilimle limiti 5 milyon liraya çıkardıklarını belirterek, KOBİ'ler üretmeye, istihdam sağlamaya ve ihracat yapmaya devam ettikçe yanlarında olacaklarını vurguladı. Hisarcıklıoğlu, programın hayata geçmesinde katkısı bulunan Hazine ve Maliye Bakanı Mehmet Şimşek, Merkez Bankası Başkanı Fatih Karahan, KGF Yönetim Kurulu Başkanı Erdoğan Özegen ve katılımcı bankalara teşekkür etti.
Kefalet sistemi işletmeye ne kazandırıyor?
Nefes Kredisi'nin en önemli avantajı, Kredi Garanti Fonu'nun sağladığı kefalet desteği. Bankaya yeterli teminat gösteremeyen küçük işletmeler, normal şartlarda kredi başvurularında ret alabiliyor ya da çok yüksek faizle karşılaşabiliyor. KGF kefaleti devreye girdiğinde bankanın üstlendiği risk azaldığı için hem onay ihtimali artıyor hem de piyasa koşullarına göre daha makul bir faiz oranına ulaşılabiliyor. Özellikle kira, hammadde, maaş ve vergi ödemeleri gibi kısa vadeli nakit ihtiyacı yaşayan esnaf için 6 aylık ödemesiz dönem ciddi bir rahatlama sağlıyor; işletme bu süre içinde yalnızca faiz yükünü taşıyıp anapara ödemesine daha güçlü bir nakit akışıyla başlayabiliyor.
Başvuru öncesi hazırlık önerisi
Kefaletli kredilerde kaynak sınırlı olduğu için ilk günlerde yoğunluk yaşanması bekleniyor. Uzmanlar, kredi kullanmayı düşünen işletmelerin oda kayıt belgesi, vergi levhası, son döneme ait mali tablolar ve imza sirküleri gibi belgeleri önceden hazırlamasını, çalıştıkları bankadaki müşteri temsilcisiyle şimdiden görüşmesini öneriyor. Dilim kotası dolduğunda başvuruların kapanabileceği de akılda tutulmalı.