Kredi Kartında Sadece Asgariyi Ödeyenler Dikkat! Yılda 3 Kez Kuralı Kartı Kapatıyor
Kredi kartı borcunun yalnızca asgari tutarını ödemek yasal takibi önlese de borcu eritmiyor. Yılda 3 kez asgari ödeme yapılmazsa kart nakit kullanımına, üst üste 3 kez ödenmezse tamamen kapatılıyor.
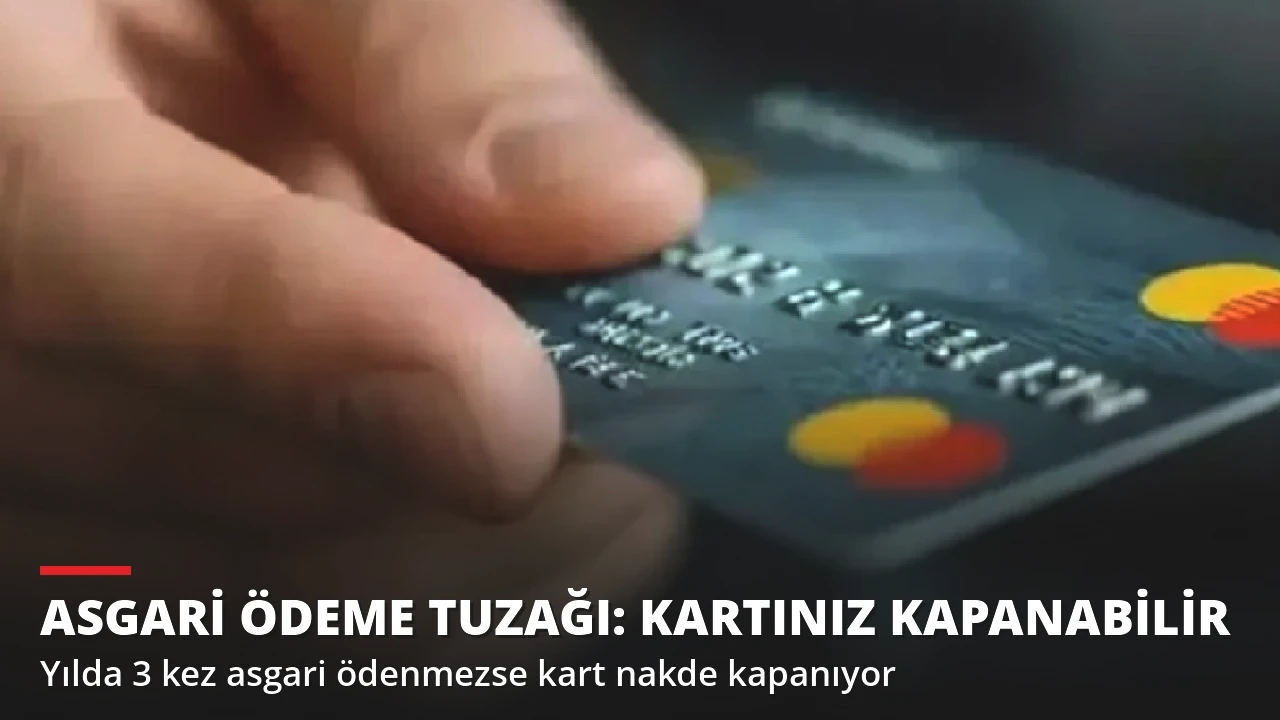
Ay sonunda kredi kartı ekstresi geldiğinde pek çok kişi, bütçeyi rahatlatmak için yalnızca asgari ödeme tutarını yatırıyor. Bu yöntem borcun yasal takibe düşmesini engelliyor ama borcun kapanmasını sağlamıyor. Üstelik asgari ödemeyi alışkanlık haline getirenler, faiz yükünden kredi notuna kadar bir dizi olumsuz sonuçla karşı karşıya kalabiliyor. Asgari ödemelerin aksatılması halinde ise kartın kullanıma kapatılması gibi ciddi yaptırımlar devreye giriyor.
Asgari ödeme borcu neden eritmiyor?
Kredi kartı dönem borcunun yalnızca asgari tutarı ödendiğinde, yatırılan paranın büyük kısmı işleyen akdi faize ve yasal kesintilere gidiyor. Geriye kalan bakiye ise bir sonraki döneme aktarılıyor ve bu tutar üzerinden yeniden faiz hesaplanıyor. Bu bileşik faiz etkisi nedeniyle ana para borcu ay ay neredeyse aynı seviyede kalıyor. Kısacası her ay ödeme yapıldığı halde borç küçülmüyor, hatta yeni harcamalar eklendikçe büyüyebiliyor.
Yılda 3 kez kuralı: Kart nakit kullanımına kapanıyor
Mevzuata göre bir takvim yılı içinde asgari ödeme tutarı üst üste ya da aralıklı olarak üç kez ödenmeyen kredi kartları, borcun tamamı kapatılana kadar nakit kullanımına kapatılıyor. Yani bu kartla ATM'den nakit avans çekmek mümkün olmuyor. Asgari ödemenin üst üste üç kez yapılmaması halinde ise yaptırım daha da ağırlaşıyor: Kart hem nakit çekimine hem de alışverişe tamamen kapatılarak kullanımdan çıkarılıyor. Bu durumdaki kart sahiplerinin limit artırım talepleri de mevcut kurallar gereği onaylanmıyor.
Kredi notu da etkileniyor
Asgari ödemeyi son ödeme gününde yatırmak gecikme kaydı oluşmasını önlüyor. Ancak kart limitlerinin sürekli yüzde 80 ve üzerinde dolu kalması, risk puanlama sistemlerinde "nakit akışında sıkışma" işareti olarak değerlendiriliyor. Yüksek limit kullanım oranı nedeniyle düşen kredi notu, ileride ihtiyaç, taşıt ya da konut kredisi başvurularında olumsuz yanıt alınmasına veya daha yüksek faizle karşılaşılmasına yol açabiliyor.
Asgari ödeme sarmalından nasıl çıkılır?
Uzmanlar ve finansal otoriteler, borcu sadece asgari ödemeyle çevirenlere birkaç temel yol öneriyor:
- Sabit faizli kredi ile kapatma: Kart borcu, taksit tutarı baştan belli olan sabit faizli bir ihtiyaç kredisiyle kapatılarak taksitlendirilebiliyor. Bu sayede borç ödeme planına bağlanıyor ve belirli bir tarihte bitiyor.
- Yapılandırma talebi: Bankayla doğrudan görüşerek kart borcu için yapılandırma imkanı istenebiliyor. Bankalar ödeme güçlüğü yaşayan müşterilerine farklı vadelerde seçenek sunabiliyor.
- Yeni harcamayı durdurmak: Mevcut borç tamamen kapanana kadar ilgili karttan yeni harcama yapılmaması, borcun büyümesini durdurmanın en etkili yolu olarak gösteriliyor.
Asgari ödeme tutarı nasıl belirleniyor?
Asgari ödeme oranı, kartın limitine göre değişiyor. Düşük limitli kartlarda dönem borcunun daha küçük bir yüzdesi asgari tutar olarak istenirken, limit yükseldikçe bu oran artıyor. Yeni kart alanlarda ilk yıl için daha yüksek asgari oran uygulanabiliyor. Ekstrede yer alan asgari tutar ödense bile kalan borca akdi faiz işlediğini, ödenmeyen asgari tutar için ise daha yüksek olan gecikme faizinin devreye girdiğini unutmamak gerekiyor.
Bütçe planlamasında pratik öneriler
Kart borcunu kontrol altına almak isteyenler için ekstre tutarının mümkün olduğunca tamamını, değilse asgari tutarın belirgin şekilde üzerinde bir miktarı ödemek önemli. Birden fazla kartı olanların en yüksek faiz işleyen karttan başlayarak borçları kapatması, otomatik ödeme talimatı vererek son ödeme gününün kaçırılmasını engellemesi de tavsiye ediliyor. Harcamaları aylık gelirin belirli bir oranında sınırlamak, karttaki kullanılabilir limiti yüksek tutarak kredi notunun korunmasına da yardımcı oluyor.
Unutulmaması gereken nokta şu: Asgari ödeme bir kurtarıcı değil, yalnızca kısa süreli bir nefes alma aracı. Uzun süre bu yöntemle devam edenler, faiz yükü nedeniyle başlangıçtaki borçlarının çok üzerinde bir tutar ödemek zorunda kalabiliyor.